Polski rynek paliw wchodzi w 2026 rok z rosnącym popytem, rozbudowaną infrastrukturą i utrzymującym się znaczeniem importu. Jednocześnie maleje liczba przedsiębiorców posiadających koncesje na obrót paliwami ciekłymi, a koszty dostosowania działalności do wymogów regulacyjnych pozostają jednym z ważnych wyzwań dla branży. Najnowsze raporty Urzędu Regulacji Energetyki (URE) oraz Polskiej Organizacji Przemysłu i Handlu Naftowego (POPiHN) pozwalają przyjrzeć się kondycji sektora oraz czynnikom, które mogą wpływać na jego rozwój w kolejnych latach.
Wnioski z obu opracowań są istotne nie tylko dla największych koncernów paliwowych. Dotyczą również niezależnych operatorów stacji, hurtowników, firm transportowych, importerów oraz przedsiębiorstw korzystających z paliw na dużą skalę.
Polski rynek paliw w liczbach. Najważniejsze dane
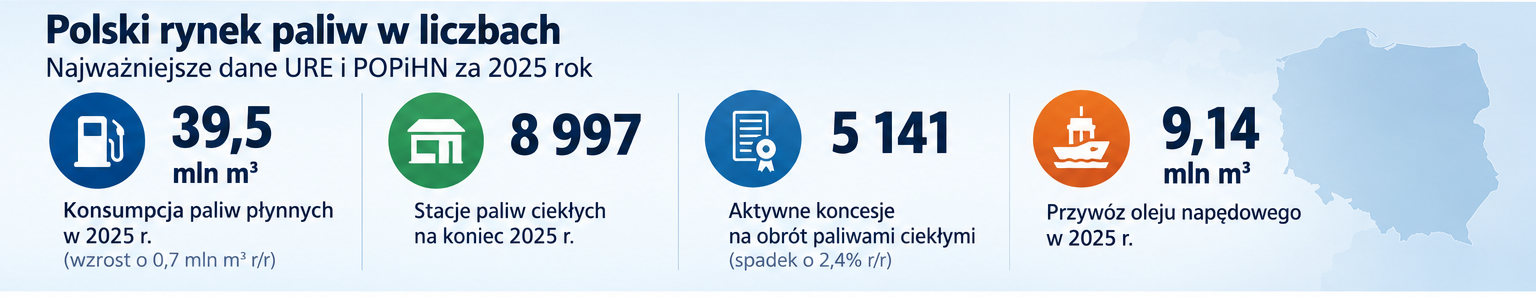
Według danych POPiHN konsumpcja paliw płynnych w Polsce w 2025 roku wyniosła około 39,5 mln m³. Oznacza to wzrost o około 0,7 mln m³ w porównaniu z poprzednim rokiem. Olej napędowy pozostaje najważniejszym paliwem transportowym, odpowiadającym za ponad połowę krajowego rynku.
Raport URE przedstawia z kolei szczegółowe dane dotyczące infrastruktury, produkcji, importu i koncesjonowanej działalności przedsiębiorstw.
| Wskaźnik | Wartość |
|---|---|
| Konsumpcja paliw płynnych w 2025 r. | ok. 39,5 mln m³ |
| Stacje paliw ciekłych na koniec 2025 r. | 8 997 |
| Aktywne koncesje na obrót paliwami ciekłymi | 5 141 |
| Instalacje wytwarzania paliw ciekłych | 103 |
| Bazy magazynowe | 115 |
| Terminale przeładunkowe | 117 |
| Produkcja oleju napędowego w 2025 r. | 9,99 mln m³ |
| Przywóz oleju napędowego w 2025 r. | 9,14 mln m³ |
Źródła: URE, „Raport rynkowy – Paliwa ciekłe 2025” oraz POPiHN, „Przemysł i handel naftowy 2025”. Dane dotyczą 2025 roku lub stanu na 31 grudnia 2025 roku.
Połączenie tych informacji pokazuje rynek o dużej skali działalności, którego funkcjonowanie zależy zarówno od krajowych zdolności produkcyjnych, jak i sprawnych międzynarodowych łańcuchów dostaw.
Rośnie popyt na paliwa. Diesel nadal dominuje
Wzrost konsumpcji paliw w 2025 roku potwierdza, że produkty naftowe pozostają podstawą funkcjonowania znacznej części polskiego transportu i gospodarki.
Szczególną rolę odgrywa olej napędowy, wykorzystywany w transporcie ciężarowym, logistyce, budownictwie, rolnictwie oraz licznych zastosowaniach przemysłowych.
Dlatego kondycja rynku diesla ma znaczenie wykraczające poza branżę paliwową. Zmiany jego cen i dostępności przekładają się na koszty przewozu towarów, obsługi łańcuchów dostaw i działalności przedsiębiorstw produkcyjnych.
Co wzrost konsumpcji oznacza dla przedsiębiorców?
Rosnący wolumen sprzedaży może sprzyjać firmom działającym w dystrybucji, magazynowaniu i transporcie paliw. Nie oznacza jednak automatycznie poprawy rentowności.
W przypadku hurtowników i operatorów stacji znaczenie mają również marże, koszty finansowania zapasów, wydatki inwestycyjne oraz warunki konkurencji.
Przedsiębiorcy powinni więc analizować nie tylko wielkość krajowego popytu, lecz także strukturę sprzedaży, koszty zaopatrzenia i możliwość przenoszenia rosnących kosztów operacyjnych na klientów.
Blisko 9 tysięcy stacji paliw w Polsce
Według URE na koniec 2025 roku w Polsce funkcjonowało 8 997 stacji paliw ciekłych. Dane te pokazują rozległość infrastruktury detalicznej, ale same w sobie nie przesądzają o sytuacji ekonomicznej poszczególnych operatorów.
Rynek obejmuje zarówno duże sieci ogólnopolskie i międzynarodowe, jak i niezależne przedsiębiorstwa prowadzące pojedyncze stacje lub niewielkie lokalne sieci.
W warunkach silnej konkurencji coraz większego znaczenia może nabierać efektywność prowadzenia punktu sprzedaży. Operatorzy muszą uwzględniać koszty energii, pracy, utrzymania infrastruktury i modernizacji obiektów.
Stacja paliw jako wielofunkcyjny punkt usługowy
Współczesna stacja coraz częściej łączy tradycyjną sprzedaż paliw z gastronomią, sklepem convenience, usługami dla kierowców i rozwiązaniami przeznaczonymi dla flot.
Rozbudowa oferty pozapaliwowej pozwala dywersyfikować przychody. Jednocześnie wymaga dodatkowych inwestycji i kompetencji w handlu detalicznym.
Z punktu widzenia właścicieli niezależnych stacji ważnym pytaniem na 2026 rok pozostaje to, które inwestycje rzeczywiście zwiększają rentowność, a które przede wszystkim podnoszą koszty prowadzenia działalności.
Maleje liczba koncesji na obrót paliwami
Jednym z istotnych zjawisk widocznych w danych URE jest systematyczny spadek liczby aktywnych koncesji na obrót paliwami ciekłymi.
Na koniec grudnia 2025 roku obowiązywało 5 141 takich koncesji, czyli o 2,4 proc. mniej niż rok wcześniej. W porównaniu z 2016 rokiem liczba podmiotów prowadzących tę działalność zmniejszyła się o 33,4 proc.
URE wiąże ten trend przede wszystkim z uszczelnianiem rynku w następstwie zmian legislacyjnych, cofnięciami koncesji oraz ich wygaśnięciami.
Spadku liczby koncesji nie należy jednak automatycznie utożsamiać z konsolidacją kapitałową branży. Może on wynikać również z działań administracyjnych oraz zmieniających się wymagań formalnych.
Aby ocenić rzeczywistą skalę konsolidacji, należałoby dodatkowo przeanalizować udziały największych operatorów w sprzedaży, przejęcia przedsiębiorstw oraz zmiany liczby niezależnych punktów detalicznych.
Większe znaczenie zgodności z regulacjami
W 2025 roku URE odnotował znaczący wzrost liczby wniosków związanych z działalnością koncesjonowaną. Część z nich wynikała z konieczności uzyskania nowych koncesji przez przedsiębiorców działających już wcześniej na rynku.
Dla firm paliwowych oznacza to, że zarządzanie dokumentacją, terminami obowiązywania decyzji i obowiązkami sprawozdawczymi pozostaje ważną częścią zarządzania ryzykiem operacyjnym.
Import paliw nadal odgrywa kluczową rolę
Dane URE pokazują, że Polska dysponuje znaczącą produkcją paliw, ale import pozostaje niezbędnym elementem zaopatrzenia krajowego rynku.
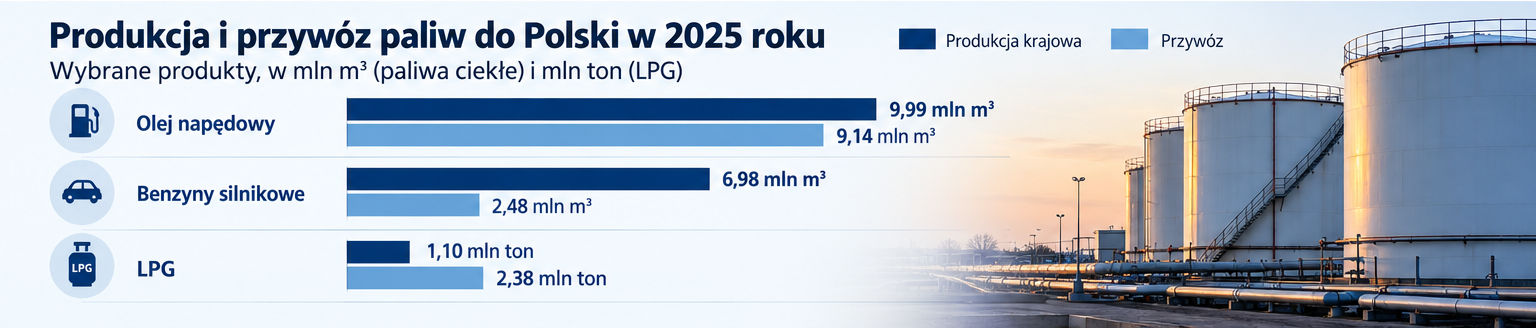
W 2025 roku krajowa produkcja oleju napędowego wyniosła 9,99 mln m³, a przywóz z zagranicy osiągnął 9,14 mln m³.
W przypadku benzyn silnikowych produkcja wyniosła 6,98 mln m³, podczas gdy przywóz osiągnął 2,48 mln m³.
Inaczej wygląda sytuacja LPG, gdzie wolumen dostaw zagranicznych wyraźnie przewyższa krajową produkcję.
| Produkt | Produkcja krajowa | Przywóz |
|---|---|---|
| Olej napędowy | 9,99 mln m³ | 9,14 mln m³ |
| Benzyny silnikowe | 6,98 mln m³ | 2,48 mln m³ |
| LPG | 1,10 mln ton | 2,38 mln ton |
Źródło: URE. Wartości zaokrąglone. Dane o przywozie nie są tożsame z importem netto ani z udziałem importu w krajowej konsumpcji, ponieważ bilans rynku uwzględnia również m.in. eksport i zmiany zapasów.
Dlaczego bezpieczeństwo dostaw jest tak ważne?
Znaczący udział dostaw zagranicznych sprawia, że krajowy rynek pozostaje wrażliwy na sytuację geopolityczną, dostępność produktów na rynkach międzynarodowych, koszty transportu oraz możliwości wykorzystania infrastruktury logistycznej.
Z perspektywy przedsiębiorców istotne znaczenie ma nie tylko cena zakupu paliwa, ale także przewidywalność dostaw, zróżnicowanie kierunków zaopatrzenia i możliwość utrzymywania odpowiednich zapasów.
Ograniczanie ryzyka nie musi oznaczać rezygnacji z importu. Ważniejsze może być budowanie elastycznych i zróżnicowanych łańcuchów dostaw.
Infrastruktura paliwowa fundamentem bezpieczeństwa rynku
Raport URE wskazuje, że na koniec 2025 roku przedsiębiorcy wykorzystywali 115 baz magazynowych, 117 terminali przeładunkowych oraz 1 312 kilometrów rurociągów związanych z działalnością paliwową.
W transporcie paliw wykorzystywano również 14 257 środków transportu, w tym 6 494 cysterny drogowe i 7 677 cystern kolejowych.
Skala tej infrastruktury przypomina, że konkurencyjność sektora paliwowego zależy nie tylko od rafinerii i handlu hurtowego. Istotna jest także zdolność do sprawnego magazynowania oraz dystrybucji produktów na terenie całego kraju.
Dla firm świadczących usługi transportowe, dostawców rozwiązań magazynowych i producentów wyposażenia infrastruktury paliwowej oznacza to istnienie szerokiego rynku usług, choć sam rozmiar infrastruktury nie przesądza o tempie przyszłych inwestycji.
Szara strefa ograniczona, ale problem nadal kosztuje miliardy
Według szacunków przedstawionych przez URE udział szarej strefy na rynku paliw ciekłych utrzymywał się w 2025 roku na poziomie około 4 proc., podobnie jak rok wcześniej.
To zdecydowanie mniej niż historyczne szacunki dotyczące okresu sprzed uszczelnienia systemu regulacyjnego.
Mimo poprawy sytuacji skala strat pozostaje znacząca. URE szacuje, że niezebrane należności podatkowe i opłaty związane z nielegalnym obrotem samym olejem napędowym odpowiadają za około 2,5 mld zł strat budżetowych.
Z punktu widzenia legalnie działających przedsiębiorców ograniczanie szarej strefy ma podwójne znaczenie. Wpływa na dochody publiczne, ale również na warunki konkurencji pomiędzy firmami ponoszącymi pełne koszty podatkowe i regulacyjne.
Biokomponenty i regulacje. Kolejne wyzwania dla branży
Zmiany technologiczne i środowiskowe pozostają kolejnym obszarem, który wpływa na funkcjonowanie przedsiębiorstw paliwowych.
W 2025 roku nominalny Narodowy Cel Wskaźnikowy (NCW), dotyczący udziału biokomponentów w paliwach transportowych, wynosił 9,2 proc. Przepisy przewidywały jednak mechanizmy pozwalające części zobowiązanych podmiotów na obniżenie indywidualnego poziomu realizacji obowiązku.
Według danych URE krajowy wynik realizacji NCW wyniósł 6,9 proc. Wpłaty z tytułu opłat zastępczych przekroczyły natomiast 150 mln zł.
To przykład tego, jak wymogi regulacyjne przekładają się na konkretne koszty działalności i decyzje przedsiębiorstw dotyczące struktury oferowanych paliw.
Wśród postulatów przedstawionych przez URE znalazły się również zmiany w systemie koncesjonowania oraz w zasadach nakładania kar administracyjnych. Są to propozycje zmian prawnych, a nie automatycznie obowiązujące rozwiązania.
Co czeka polski rynek paliw w 2026 roku?
Raporty URE i POPiHN nie dają podstaw do jednoznacznego przewidywania cen paliw czy rentowności przedsiębiorstw w kolejnych kwartałach. Pozwalają jednak wskazać obszary, które warto uważnie obserwować.
1. Stabilność i dywersyfikacja dostaw
Znacząca rola importu, zwłaszcza w przypadku oleju napędowego i LPG, sprawia, że bezpieczeństwo zaopatrzenia będzie nadal jednym z podstawowych zagadnień dla rynku.
2. Efektywność ekonomiczna stacji paliw
Właściciele punktów detalicznych będą musieli oceniać opłacalność inwestycji, koszty operacyjne oraz możliwości zwiększania przychodów z działalności pozapaliwowej.
3. Presja regulacyjna
System koncesji, obowiązki sprawozdawcze, wymagania dotyczące biokomponentów i kolejne regulacje europejskie będą wymagały od przedsiębiorców stałego monitorowania zmian prawnych.
4. Modernizacja infrastruktury
Potrzeba utrzymywania bezpieczeństwa i sprawności magazynowania, transportu i dystrybucji będzie podtrzymywać znaczenie inwestycji w infrastrukturę oraz systemy zarządzania.
5. Transformacja oferty paliwowej
Rozwój biopaliw, alternatywnych nośników energii oraz infrastruktury ładowania może stopniowo zmieniać model działalności części uczestników rynku. Tempo tych zmian będzie jednak zależeć od technologii, regulacji, kosztów i rzeczywistego zapotrzebowania odbiorców.
Podsumowanie. Duży rynek, ale coraz bardziej wymagający
Polski sektor paliwowy pozostaje jednym z ważnych elementów krajowej gospodarki. Wzrost konsumpcji, blisko 9 tysięcy stacji paliw i rozbudowana infrastruktura logistyczna potwierdzają jego znaczenie.
Jednocześnie dane pokazują, że przedsiębiorcy działają w otoczeniu wymagającym sprawnego zarządzania kosztami, zgodności z regulacjami i bezpieczeństwa zaopatrzenia.
Najważniejszy wniosek dla biznesu jest taki, że sama skala rynku nie gwarantuje sukcesu. Coraz większe znaczenie ma zdolność do efektywnego zarządzania działalnością, reagowania na zmiany prawne i podejmowania inwestycji odpowiadających na rzeczywiste potrzeby klientów.
To właśnie te procesy będą w kolejnych miesiącach szczególnie istotne dla przedsiębiorców, którzy chcą utrzymać konkurencyjność na polskim rynku paliw.
FAQ – polski rynek paliw
Ile stacji paliw działa w Polsce?
Według danych Urzędu Regulacji Energetyki na koniec 2025 roku w Polsce funkcjonowało 8 997 stacji paliw ciekłych.
Jak duży jest polski rynek paliw?
Według POPiHN konsumpcja paliw płynnych w 2025 roku wyniosła około 39,5 mln m³, czyli o około 0,7 mln m³ więcej niż rok wcześniej.
Czy Polska jest uzależniona od importu paliw?
Polska posiada istotne krajowe zdolności produkcyjne, ale nadal sprowadza duże ilości paliw z zagranicy. W 2025 roku przywóz oleju napędowego wyniósł około 9,14 mln m³, a LPG około 2,38 mln ton.
Ile firm ma koncesję na obrót paliwami ciekłymi?
Na koniec 2025 roku obowiązywało 5 141 koncesji na obrót paliwami ciekłymi, o 2,4 proc. mniej niż na koniec 2024 roku.
Jakie wyzwania stoją przed branżą paliwową w 2026 roku?
Do najważniejszych należą bezpieczeństwo dostaw, efektywność operacyjna, koszty infrastruktury, zgodność z regulacjami oraz stopniowe dostosowywanie oferty do zmian technologicznych i środowiskowych.
Źródła
- Urząd Regulacji Energetyki – Raport rynkowy „Paliwa ciekłe 2025”, opublikowany 3 września 2026 r.
- Polska Organizacja Przemysłu i Handlu Naftowego – Raport roczny „Przemysł i handel naftowy 2025”
- URE – Sprawozdanie z działalności Prezesa URE w 2025 roku
About The Author